Claudeを作る米AI企業Anthropicが2026年11月19日、米Nasdaqに上場した。初値(取引開始後に最初についた株価)は111.5ドルで、時価総額は2兆ドル超になった。この記事では、調達額と株主、赤字の中身、経営の主導権の仕組み、日本のデータセンター計画を整理する。
米The Informationの速報による数字で、Guardian、Mashableも上場を報じた。1ドル=155円と仮定すると約310兆円で、日本の年間GDP(約600兆円)の半分ほどにあたる。Investing.comによれば、初値は公開価格の83ドルを約34%上回った。
2兆ドルは、将来株に換えられる権利まで含めた大きめの金額だ。本稿の数字は報道や分析記事によるもので、米証券取引委員会(SEC)への提出書類やAnthropicの公式発表の原文、公式コメントは直接確認できていない。
Anthropicは対話AI「Claude」のほか、企業向けのAPI(外部のシステムからClaudeを呼び出す窓口)や、プログラム作成を手伝う「Claude Code」を提供している。
調達810億ドル、主な株主は誰か
調達額は約813億ドル(10兆円超)で、主な株主はAmazon(約15%)とGoogle(約14%)だ。Claudeを動かすクラウドと半導体の取引先が、そのまま株主になっている。
数字はSEC提出書類を分析した報道による。金融誌Global Finance Magazineによると、2019年に上場したサウジアラムコの294億ドルを大きく上回り、同じ2026年のSpaceXの上場(約750億ドル)と並ぶ規模だ。
TechCrunchとGlobal Finance Magazineの報道では、AmazonとGoogleはどちらもClaudeが動くクラウド(ネット経由で借りる計算設備)を提供している。さらにAMD、Nvidia、TSMCなどの半導体関連企業が、260億ドルの第三者割当に加わった。第三者割当とは、市場に広く売らず、特定の相手に新しい株を引き受けてもらう方法だ。
TSMCは子会社を通じ、公開価格と同じ83ドルで約5億ドル分(約602万株)を引き受けた。長期保有を目的とした戦略的投資という位置づけで、TSMCはAI向け半導体を製造する世界最大級の受託メーカーである。計算設備を売る側が、買う側の会社に出資している形だ。
赤字1,040億ドル、大半は帳簿上の損失
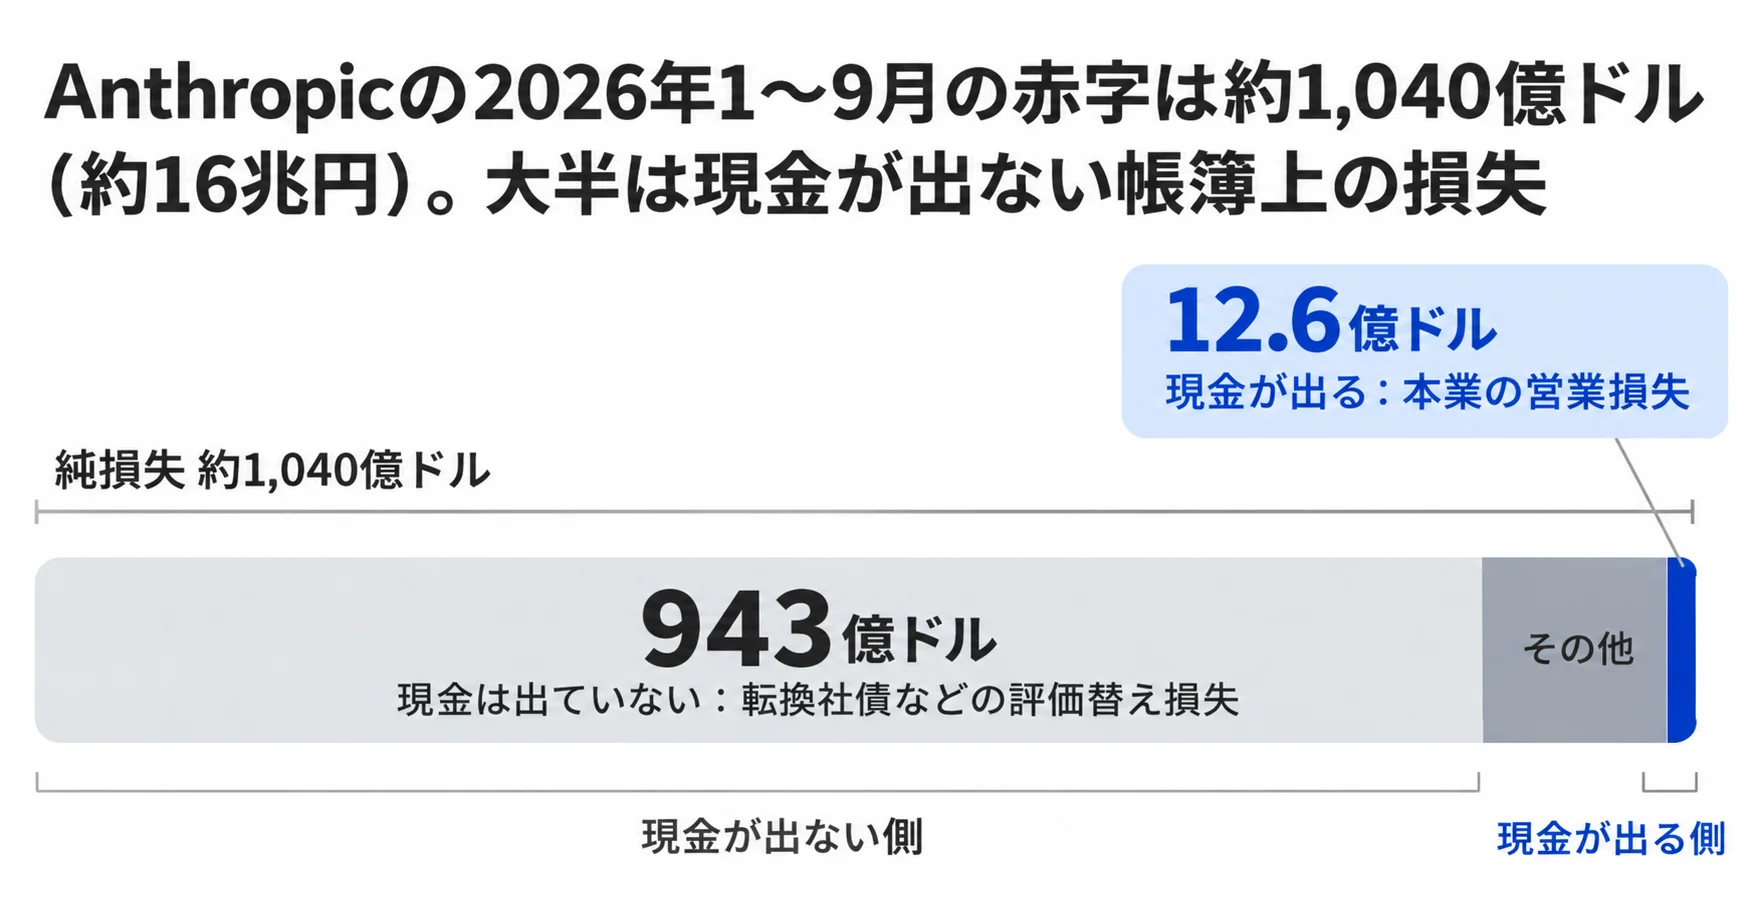
2026年1〜9月の最終赤字は約1,040億ドル(約16兆円)だが、うち約943億ドルは現金が出ない帳簿上の評価替え損失だ。本業の営業損失は12.6億ドルにとどまる。
上場前にSECへ出した申請書類(S-1)によると、同期間の売上高は累計332億ドルで、前年同期の約13倍に伸びた。赤字は売上の3倍を超える。
S-1を分析した解説によると、943億ドルは会社の評価額が上がったことによる転換社債などの評価替えの損失だ。転換社債とは、将来あらかじめ決めた条件で株に換えられる借金を指す。
仕組みは土地の売買に近い。値上がり前の値段で「将来この土地を売る」と約束した人は、土地が値上がりすると、帳簿の上では差額分だけ損をしたように見える。財布からお金が出たわけではない。Anthropicも、評価額が急に上がって株に換えられる権利の値打ちが膨らみ、その分が損失として計上された。
現金が実際に出ていくのは、計算設備への支払いだ。Guardianの報道によると、S-1にはGPUやデータセンターへの支払い約束が、今後12か月で700億ドル、2030年までに約4,500億ドルと記されている。700億ドルは1〜9月の売上累計の2倍あまりで、4,500億ドルは今回調達した約813億ドルよりはるかに大きい。
創業者と信託が経営の主導権を持つ
Anthropicの株を買っても、経営の方向を決める力はほとんど手に入らない。取締役7人のうち4人を信託が選べ、7人の共同創業者が議決権の50.1%を持つからだ。
まず会社の形が違う。Anthropicは、もうけだけでなく「人類への長期的な利益」も追うと法的に定めたパブリック・ベネフィット・コーポレーション(PBC)として上場した。株主の利益と公益という二つの目的を同時に負う。目論見書(投資家向けの説明書)は、利益を最優先にできない場合があることをリスクとして挙げているとされる。
次に、取締役の選び方が違う。取締役7人のうち4人は、長期利益信託(LTBT)が選んだり解任したりできる。LTBTは、会社と金銭的な利害がない5人の理事でつくる見張り役の組織だ。取締役の過半数を、株主ではなく信託が握っている。
議決権も均等ではない。ロイターがS-1をもとに報じたところでは、7人の共同創業者が議決権の強い特別な株を通じて50.1%を持つ。Morningstarによると、一般の投資家が買える株は利益の分配は受けられるが、議決権は限られる。
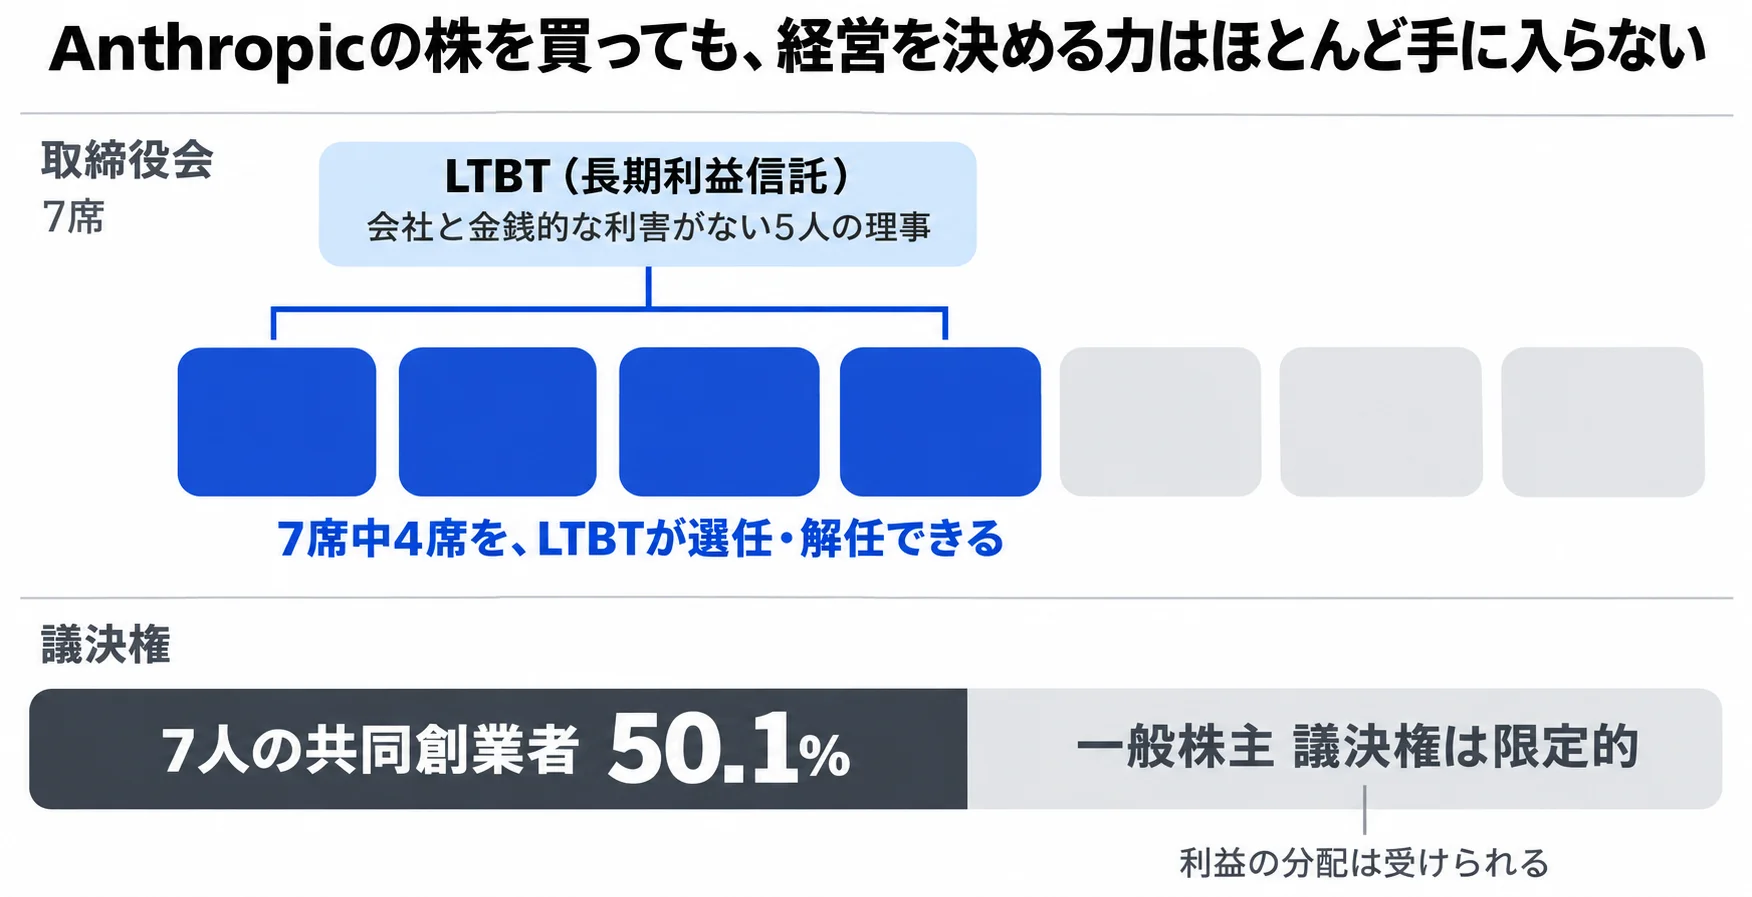
議決権の過半数は創業者側に、取締役の過半数は信託の側にある。株主が集まって経営方針を大きく変えるのは難しい。Claudeを使う企業から見ると、短期の株価の動きで提供方針が急に変わりにくい構造だ。一方で、外部の株主が経営に口を出しにくい構造でもある。どちらに働くかは、この仕組みが実際にどう使われるかで決まる。
上場でいちばん変わるのは情報の量だ。Anthropicは上場企業として、売上、赤字、設備への支払い約束といった財務情報を定期的に公開する。取引先として相手の経営体力を確かめる材料を、これまでより入手しやすくなる。
NTTデータが大阪に専用DC交渉
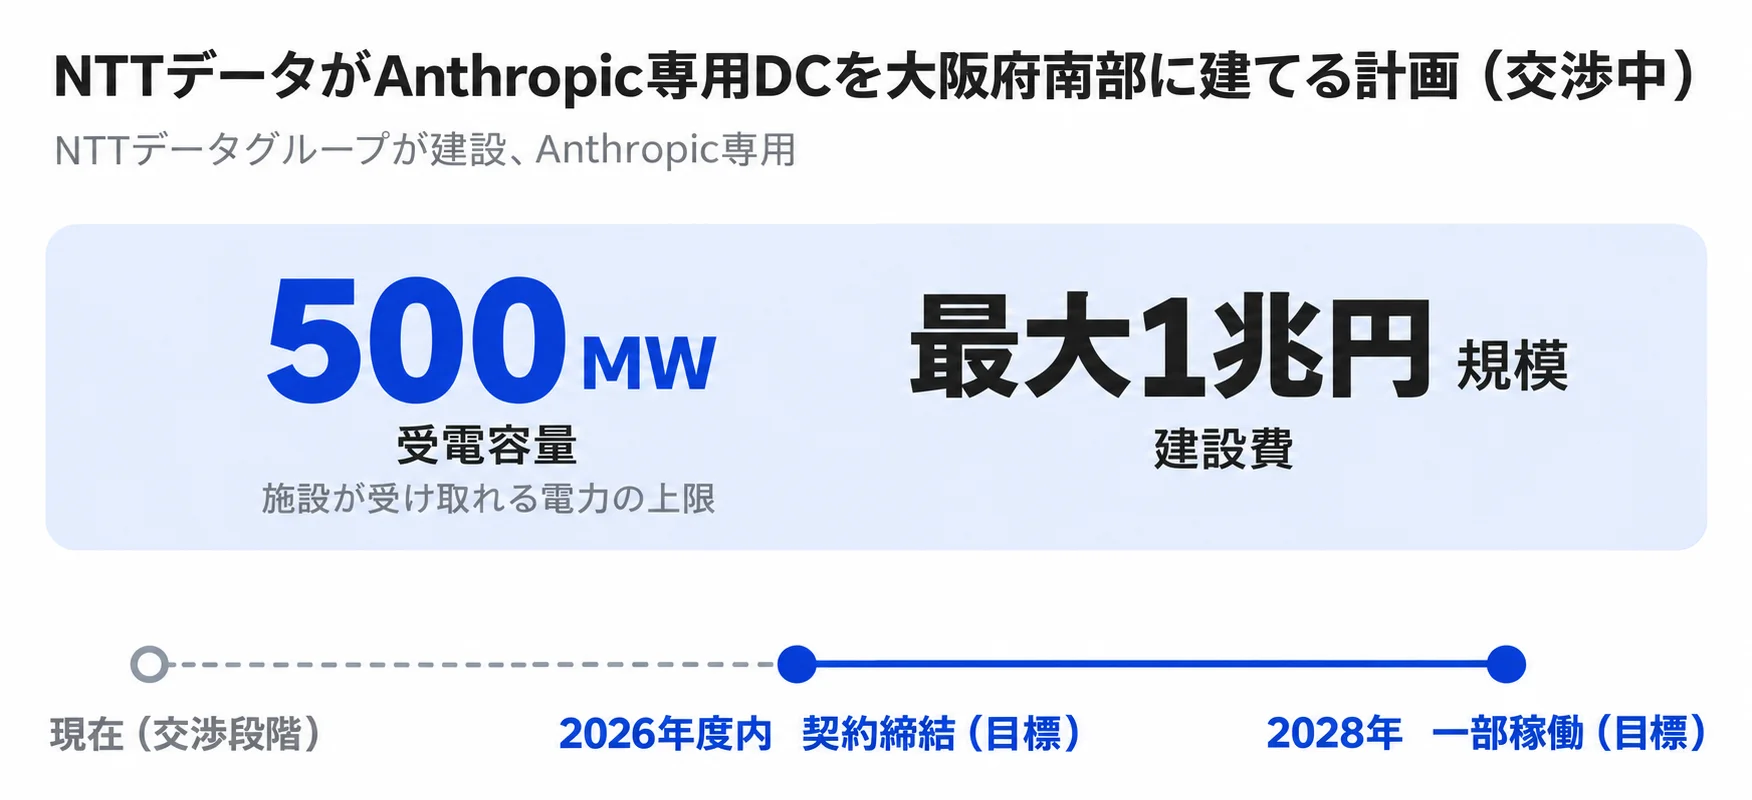
NTTデータグループが、大阪府南部にAnthropic専用のデータセンター(DC)を建てる最終交渉に入っていると、日本経済新聞が報じたと伝えられている。契約が結ばれたという発表はなく、交渉段階だ。
計画は大きい。総受電容量は500MW(メガワット)、建設費は最大1兆円規模とされる。受電容量とは、施設が受け取れる電力の上限で、DCの大きさを測る目安になる。2026年度内の契約締結と、2028年の一部稼働を目指しているという。
大阪の計画が、Anthropicが約束した数千億ドルの支払いの一部にあたるのかは分からない。ただ、巨額の約束が日本国内の具体的な建物として形を取り始めた例ではある。国内に専用拠点ができれば、データを日本国内に置いたままClaudeを使えるようになる可能性があると報じられている。データの置き場所を気にする日本企業にとっては、導入のハードルに関わる話だ。
出典
The Information「Anthropic opens trading at $111.5, passes $2 trillion market cap」(2026-11-19): https://www.theinformation.com/briefings/anthropic-opens-trading-111-5-passes-2-trillion-market-cap