Claudeの開発元Anthropicが、11月19日に米Nasdaq(ナスダック)へ上場する。米CNBCは17日、公開価格が想定の70〜78ドルを上回る見通しだと報じた。この記事では、価格と買い注文の状況、売上と巨額赤字の中身、上場後も創業者が握る議決権を整理する。
上場価格は想定の70〜78ドル超え、買い注文は約7倍
公開価格は想定の70〜78ドルを上回る見通しで、買い注文は売り出し株数の約7倍に達したと報じられている。
価格の話はCNBCのDavid Faber氏が複数の関係者から聞いたもので、関係者は公式に話す権限がないとして匿名だ。Anthropic自身の価格コメントは報道に含まれていない。確かなのは「想定の範囲より高くなる見通し」までで、具体的な金額は分からない。70〜78ドルは売り出し前に投資家へ示す価格帯で、「この辺りで売りたい」という目安にあたる。
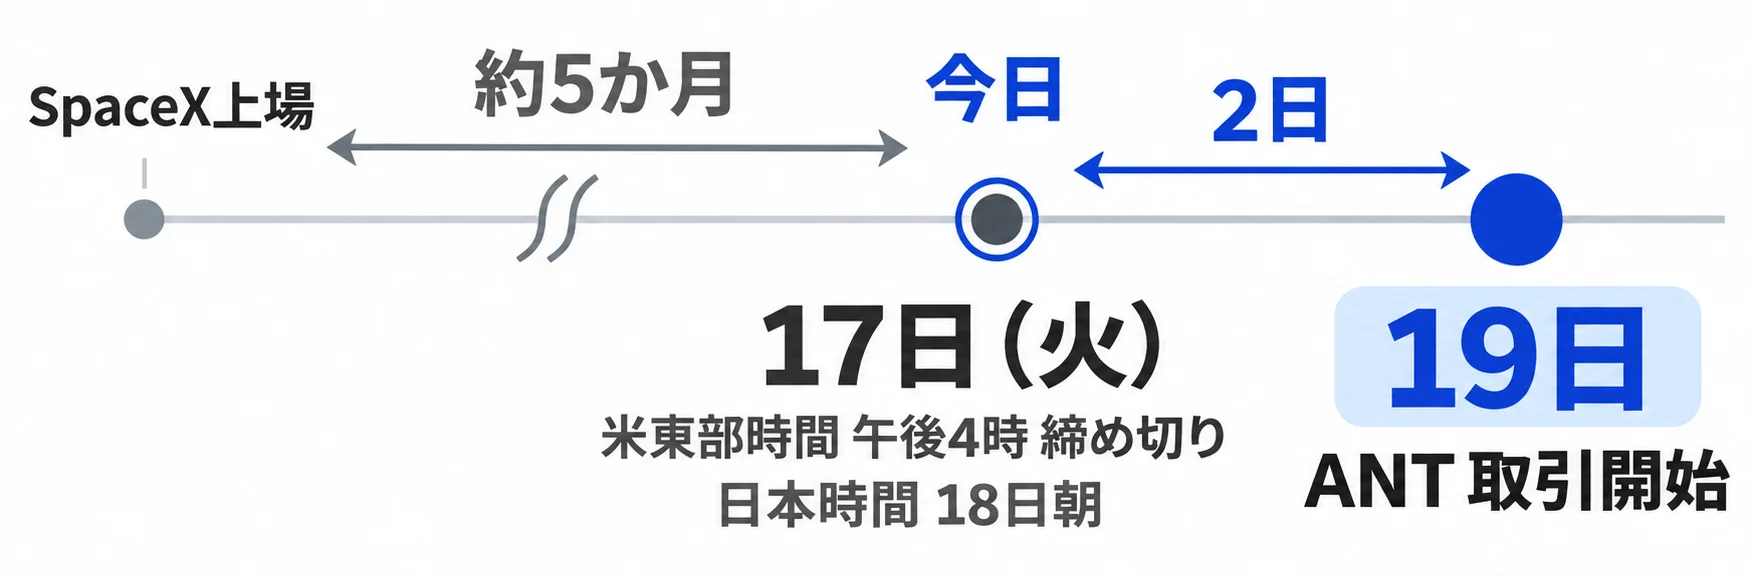
CNBCによると、注文の受け付けは米東部時間の17日(火曜)午後4時(日本時間では18日朝)に締め切られ、総需要が確定する。19日に「ANT」の名前で取引が始まる。ティッカーとは、株式市場で会社を見分ける短い略称のことだ。予定どおりなら、調達額857億ドルと記録的な規模になったSpaceXの上場から約5か月後になる。
価格が上がりそうな背景は注文の多さだ。Bloombergなどの報道では、買い注文は売り出す8億2,500万株の約7倍で、一部の投資家は100億ドル規模の注文を出したとも伝えられている。株数の何倍も注文が入れば、価格を上げても買い手が残る。ただし、これらはAnthropicが公表した数字ではない。
売上13倍のAnthropicに、なぜ1.4兆ドルの値がつくのか
2026年1〜9月の売上は前年同期の約13倍に伸びた。一方、見出しの1.4兆ドルという評価額は出所が示されておらず、CNBCの報道にも含まれないため、本記事では数字として扱わない。
Anthropicは2021年、OpenAIを離れたDario Amodei氏ら研究者のグループが創業した。OpenAIは今も最大の競合だ。主力はAIモデル群「Claude」で、プログラム作成をAIに任せる「Claude Code」が2026年の急成長を引っ張ったとCNBCは伝えている。
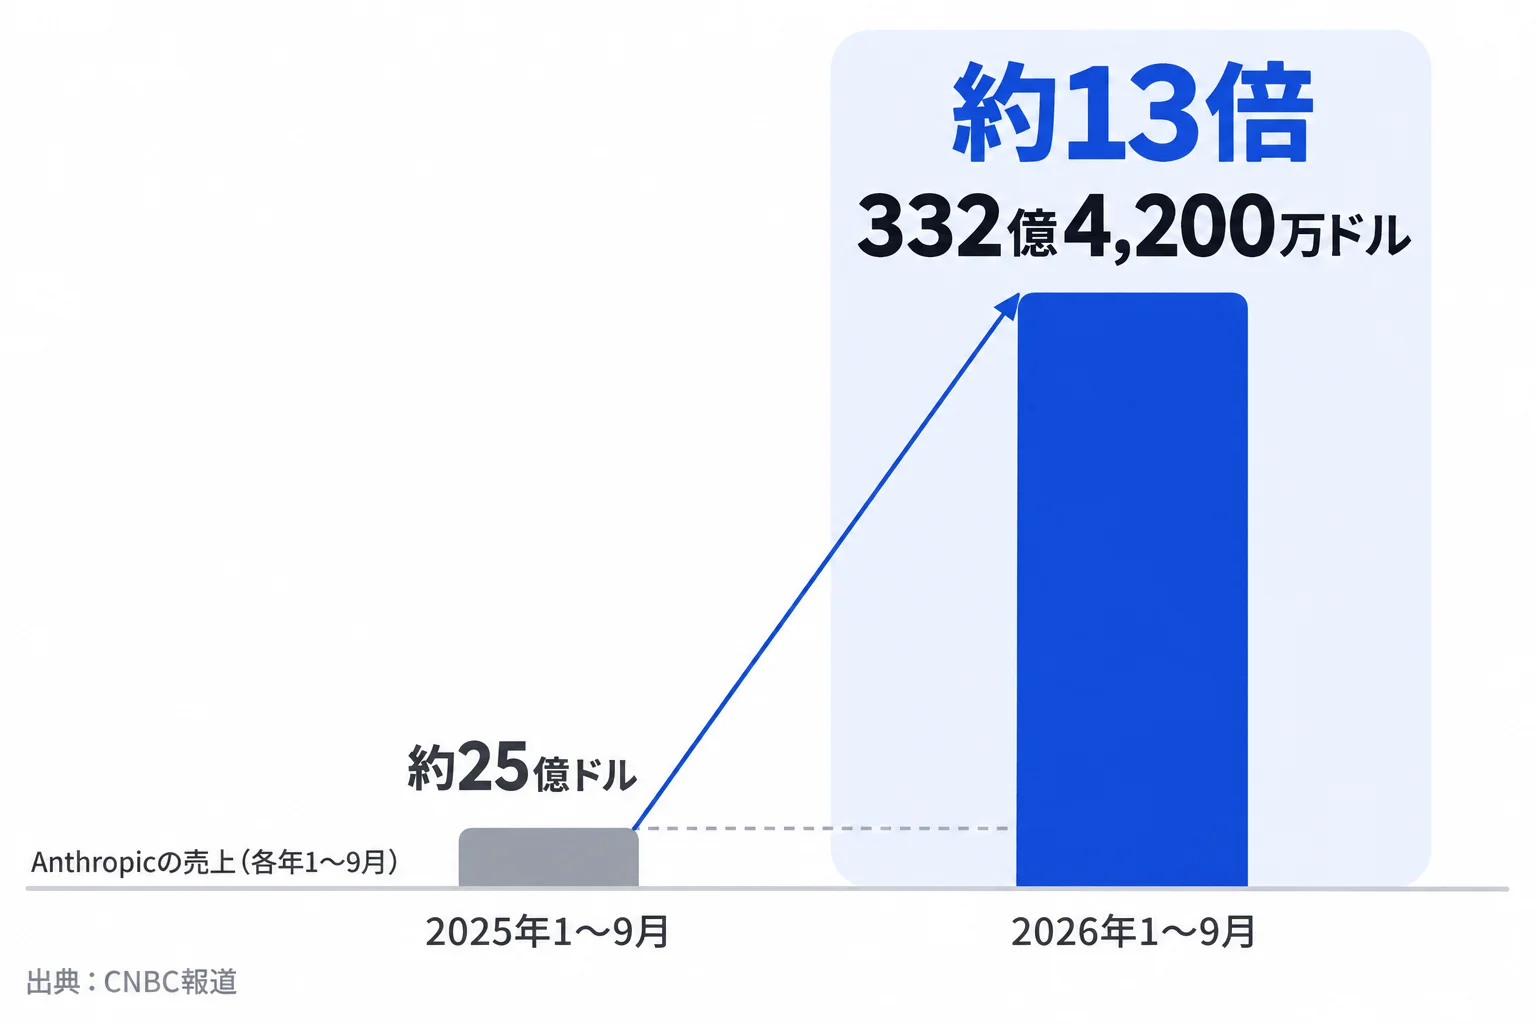
報道によると、2026年1〜9月の売上高は332億4,200万ドル(約5.2兆円)で、前年同期の約25億ドルから伸びた。CNBCも目論見書(上場時に会社が提出する説明書類)をもとに、前年同期比で約1,200%増と伝えている。2026年10月末の年換算収益は810億ドルで、2025年末の90億ドルから約9倍になった。年換算収益とは、直近の月の売上を1年分に引き伸ばした額で、今の勢いが続いた場合の目安だ。
収益の過半は法人向けとされる。企業が社員の業務に組み込む使い方で稼ぐ会社だ。日本でもみずほフィナンシャルグループが、グループ全体で3万人規模のClaude導入を公表している。売上の勢いが続くかどうかは、まだ分からない。
上半期の純損失807億ドル、ただし主因は現金が出ない評価損
純損失の大半は、現金が出ていかない帳簿上の評価変動だ。CNBCが目論見書をもとに伝えたところでは、1〜9月の純損失は1,040億ドル(2025年の同期は251億ドル)で、売上332億4,200万ドルの3倍を超える。
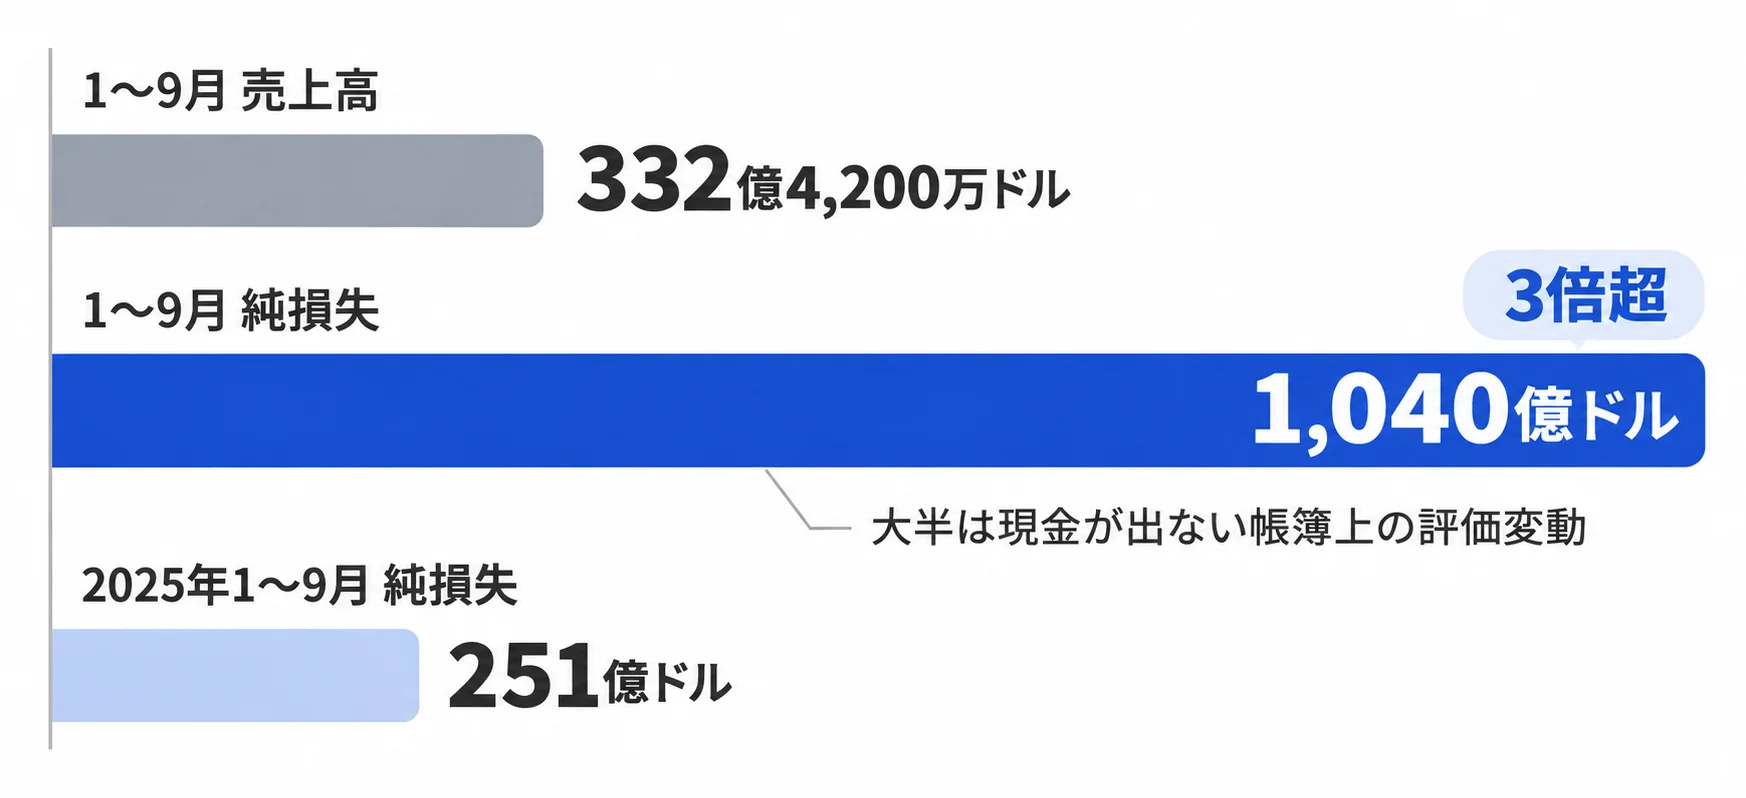
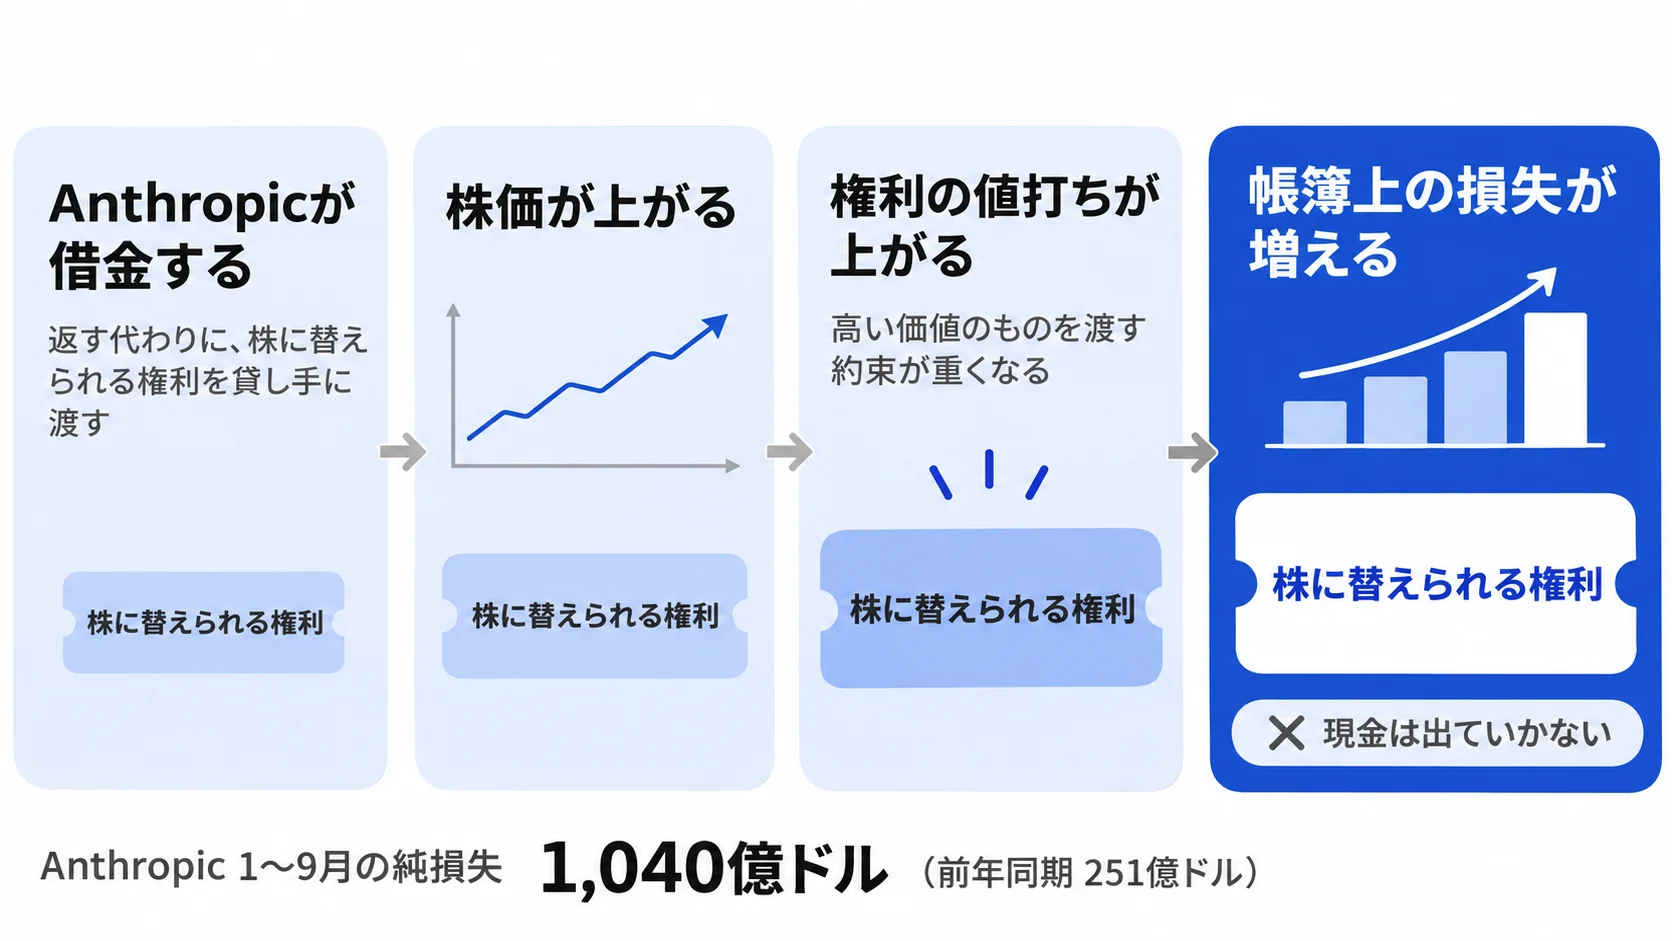
CNBCによれば、大半は転換社債とデリバティブ負債の「公正価値の変動」、つまりその時点の時価の変動によるものだ。転換社債は、将来あらかじめ決めた条件で株に替えられる権利がついた借金だ。株の値打ちが上がれば権利の値打ちも上がり、会社には「高い価値のものを渡す約束をしている」ことになって、帳簿上の負担がふくらむ。会社の人気が高まるほど、帳簿上の損失が大きくなる仕組みだ。評価変動を除いた本業の姿は、この報道だけでは分からない。
現金の面では重い話もある。報道によると、Anthropicは計算資源(AIを動かす半導体とクラウドの利用)に、今後数年で5,180億ドルを支出する約束をしており、資金調達が上場の主な目的の一つとされる。目論見書には、90ページを超えるリスク要因が載っている。リスク要因とは、事業がうまくいかなくなりうる事情を会社自身が書き出した項目のことだ。CNBCは、AI投資への市場の懐疑や、米国でのAIへの反感の強まりも伝えている。
Amodei CEOはロードショー(投資家向けの説明会)の動画で、「正しくやれば、人類が数千年解けなかった問題を解く『奇跡の時代』をつくれる」としたうえで、「リスクに慎重に対処しつつ、事業としても成り立たせる必要がある」と述べた(CNBC報道)。
Claudeを仕事で使う側にとって、上場の意味はここにある。上場すると決算が四半期ごとなど定期的に公開される。評価損を除いた本業の収支や、巨額の支出約束を賄えているかを利用企業も確かめやすくなり、取引先選びの判断材料の一つになり得る。
株主は取引先8社と個人、決定権は創業者の1株が握る
上場後も、会社の決定権の中心は創業者側に残る。議決権とは、株主総会で票を投じて会社の方針を決める権利のことだ。
報道によると、7人の共同創業者が持つ「クラスF」という株はわずか1株だが、これだけで議決権の50.1%を占める。ほかの株が何億株あっても、重要な決定の過半の票はこの1株を持つ創業者側が握る。株を買う投資家が手にするのは会社の成長に連なる権利で、経営の方向を決める力は創業者側に残る設計だ。