
京都フィナンシャルグループ傘下の京都銀行は、NTTデータと共同で融資の稟議書(銀行の中で融資してよいかを承認してもらうための書類)の素案を生成AIに作らせる仕組みを導入しました。NTTデータの発表(2026年2月25日)によると、記載不足による差し戻しや追加ヒアリングで承認までが長引くことが課題でした。本記事では稟議書AIに加え、粉飾検知・規程チャットボット・AIロープレへ広げた京都銀行の取り組みを解説します。
銀行業界の課題と、京都銀行が「生成AI」で稟議書に踏み切った理由
「ChatGPTでメールの下書きくらいなら、うちでも使っている」──そう感じる方もいるかもしれません。京都銀行が融資の稟議書にまで踏み切った背景を整理します。
京都銀行が稟議書に踏み切った理由は3つ。
- 材料が行内に散らばっていた
- 若手の稟議書が差し戻されやすかった
- 浮いた時間を提案に回したかった
稟議書の材料が行内に散らばっている
NTTデータの発表(2026年2月25日)によると、金融業界では年間数万社の法人融資先に稟議書が必要です。
しかも材料は一か所にありません。顧客概況や財務情報は融資支援システム(融資の管理に使う行内システム)、取引先との折衝記録はCRM(顧客管理システム)と、別々の場所に入っています。
行員はこれらを手で集めて読み、一から書いていました。京都銀行も例外ではありませんでした。
若手の稟議書は差し戻されやすい
もう一つの壁は、書き方です。
NTTデータの発表では、若手行員は融資判断に必要な観点を漏れなく書くのが難しく、記載不足で差し戻され、お客様への追加ヒアリングが発生し、最終承認までが長引くと説明されています。
ベテランなら勘所が分かりますが、若手には分かりません。
その水準が数字に表れています。若手行員を対象にした試行で、審査役(稟議書を評価・承認する立場の行員)の評価で合格ラインに届いた稟議書は、手作業だと約30%でした(NTTデータ発表)。
全行員の実績ではなく若手の試行での数字ですが、7割が合格ラインに届かない状況だったということです。
浮いた時間を顧客への提案に回したい
書類にかかる時間を減らし、その分を顧客企業の経営課題に向き合う提案活動へ回すことが、融資現場の課題になっています。
この課題に京都銀行が出した答えが、NTTデータとの共同開発でした。
京都銀行の稟議書AIが素案を作る仕組みと効果
京都銀行の代表的なAI活用の1つ目が、NTTデータと共同で開発した稟議書作成AIサービスです。
NTTデータが金融機関向けに開発した「LITRON Generative Assistant on finposs(リトロン・ジェネレーティブ・アシスタント・オン・フィンポス)」を使い、京都銀行が知見を提供する形で作られました。以降は「稟議書AI」と呼びます。
行内の情報を集めて要約し、不足を知らせる仕組み
仕組みは3段階です。
入力になるのは、融資支援システムにある顧客概況・財務情報と、CRMにある折衝記録。行内のあちこちに散らばった情報です。AIはこれらを自動で集めて要約し、京都銀行とNTTデータが共同で整理した「融資判断で押さえるべき観点」に沿って、取引先ごとの素案を作ります(NTTデータ 2026年2月25日発表)。
行員の仕事は「集めて一から書く」から「素案を直す」に変わりました。
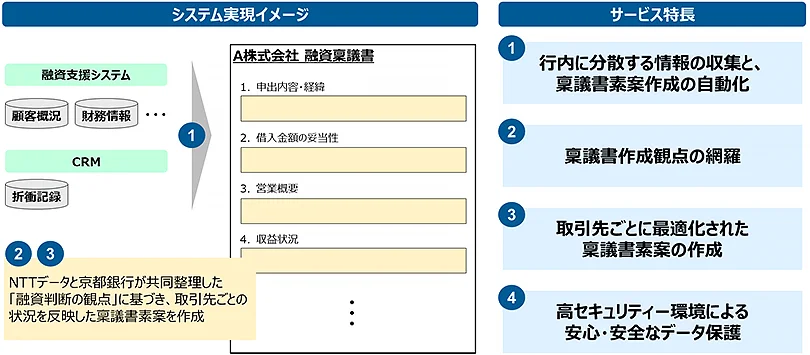
図1にあるとおり、素案は「申込内容・経緯」「借入金額の妥当性」「営業概要」「収益状況」といった項目で組まれています。
もう一つの特徴が、判断に必要な情報が足りないときに、AIが不足を指摘する機能です。実証実験で確認された点だとされています。
①情報収集と素案作成の自動化:行内に分散する情報を集めて素案にする
②稟議書作成観点の網羅:京都銀行とNTTデータが共同で整理した「融資判断の観点」に沿う
③取引先ごとの最適化:取引先に合わせた素案にする
④安全対策基準への対応:FISC安全対策基準(金融機関のシステムを守るための業界ルール)に対応した環境で動く
若手の試行から本番稼働まで
若手行員を対象にした試行では、審査役の評価で合格ライン到達率が手作業の約30%から約95%に上がりました(NTTデータ発表)。
作成時間も、一から書く場合と比べて約半分になっています。
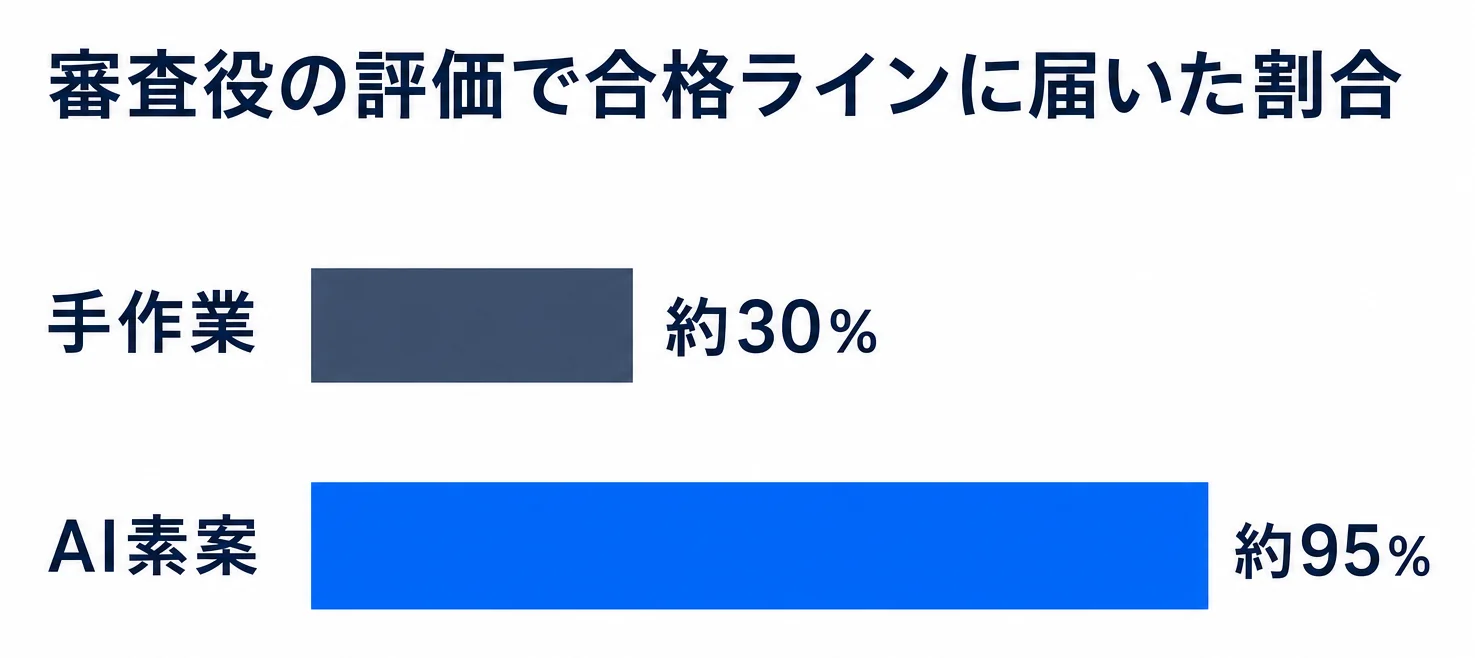
ここで押さえたいのは、京都銀行が測ったのが速さだけでなく「一発で通る品質」だという点です。
年間最大11,700時間の業務削減効果も見込まれていますが、これは京都銀行が2026年2月25日のニュースリリースで示した見込みで、実績ではありません。実証実験で文章の品質と業務時間削減の両面の有用性を確認した、という発表です。
この成果は、いきなり出たものではありません。
京都銀行は2019年、NTTデータの「過去の類似稟議書をAIで探すサービス」のファーストユーザー(最初の利用者)として運用を開始し、実証実験では参考になる稟議書を調べる時間が約50%削減されました(NTTデータ 2019年2月28日発表)。
そこから7年、「探すAI」の次に「書くAI」へ進んでいます。2026年2月に実証実験で有用性を確認し、NTTデータは2026年7月から京都銀行へ提供を始めるとしています。
宮崎銀行:稟議書の作成時間を95%削減(手作業比)。2024年4月から一部店舗で本番利用(日本IBM 2024年6月13日発表)。速さを前面に出している
あいち銀行:同じNTTデータのサービスを2026年7月27日から利用する2行目。試行で審査役の指摘数が約25%減(NTTデータ 2026年7月9日発表)
京都銀行:合格ラインに届く品質を前面に出している
FISC安全対策基準への対応と利用ガイドライン
稟議書AIは、FISC安全対策基準(金融機関のシステムを守るための業界ルール)に対応した環境で動きます(NTTデータ発表)。京都銀行は生成AIの利用ガイドラインを定め、顧客情報・機密情報は法令・諸規定を守って扱うとしています(京都銀行 2026年2月25日発表)。
AIが担う部分:行内の情報の収集・要約、素案の作成、足りない情報の指摘
人が担う部分:素案の確認と加筆、融資するかどうかの最終判断
融資を通す効率化を整えた京都銀行は、同時に「騙されない」ための守りのAIも進めていました。
粉飾検知と不正取引検知モデルで、守りの審査を強化
京都銀行のAI活用の2つ目は、融資先が嘘をついていないかを見抜く「守り」のAIです。
稟議書AIが融資を通す側の効率化(攻め)なら、こちらは騙されない・犯罪を見逃さない側のAI。京都銀行は攻めと守りを同時に進めています。
過去の粉飾事例を学習した粉飾検知モデル
粉飾決算とは、会社が利益を実際より多く見せかける不正のこと。融資先の信用度を見極める与信管理では、見逃せないリスクです。
京都銀行は、過去の粉飾事例と大量の財務データをAIに学習させ、粉飾の可能性を数値にする「粉飾検知モデル」を独自に開発し、2026年7月に運用を開始しました(京都銀行 2026年7月29日発表)。
公式発表の表現は「AIを活用した」モデルです。生成AIかどうかは書かれていないため、稟議書AIと同じ仕組みとは言えません。
どの財務指標を見ているのか、審査のどの段階で使うのかは、公表資料からは確認できません。ここでは「過去の事例から学習した点数を、審査の参考にする仕組み」という理解にとどめます。
マネロン対策の不正取引検知モデル
マネー・ローンダリング(マネロン)とは、犯罪で得たお金の出どころを分からなくする行為です。
京都銀行は、疑わしい取引をAIがスコア化する「不正取引検知モデル」も同時に運用開始。情報収集・確認作業は約30%効率化されたと発表しています(京都銀行 2026年7月29日発表)。
審査の攻めと守りに加え、京都銀行は行員の学び方そのものにもAIを入れています。
京都銀行は規程照会にAIチャットボット、営業訓練にAIロープレを導入した
京都銀行のAI活用の3つ目は、行員が「規程を調べる」「営業の練習をする」場面にAIを入れた取り組みです。
稟議書AIが書類の品質を上げたのに対し、こちらは行員1人ずつの知識と対応力を底上げする仕組みです。
PKSHA Chatbotで約1,000件の規程・マニュアルから回答を自動生成
京都銀行は2025年2月、運用中のAIチャットボット「PKSHA Chatbot」(PKSHA Workplace提供)に、生成AIを使った文書検索・回答生成機能を追加しました。
行内の規程・マニュアル約1,000件を検索対象にし、預り資産業務や人事・総務・システム関連の問い合わせから順に広げています。
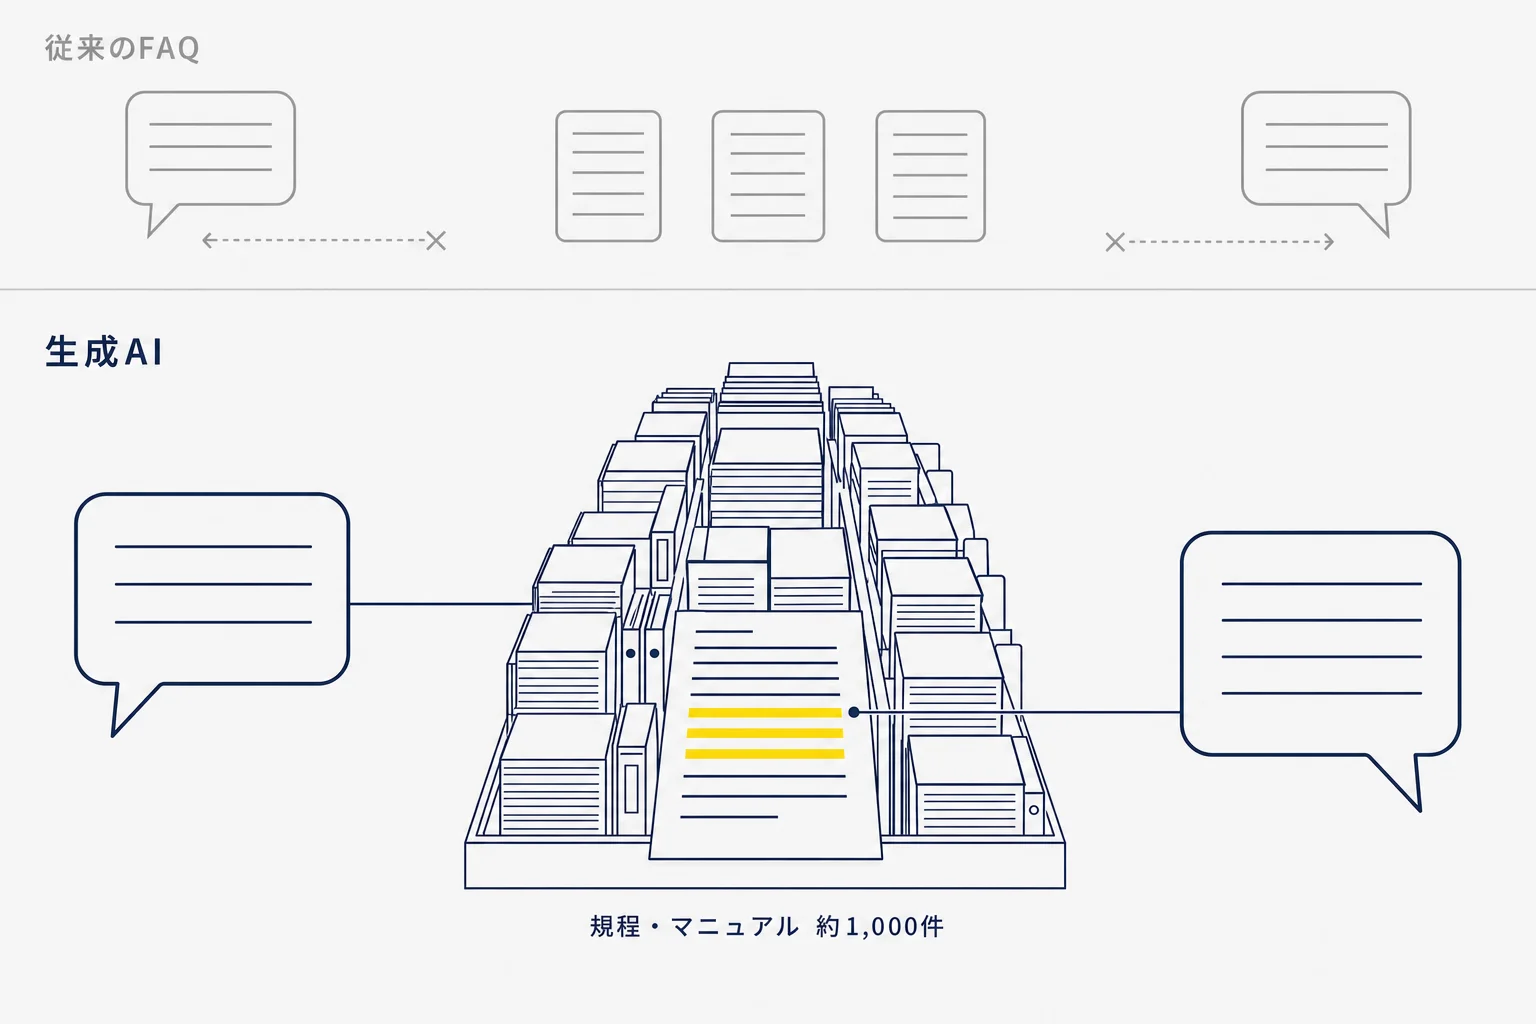
導入前は1日平均約400件の照会がありながら、FAQ形式(登録した質問にだけ答える一問一答)で自動化できていたのは30〜40%でした。
生成AIの文書検索に切り替えた実証実験では検索精度86%を達成し、行員の9割が本格導入を希望しています(IT Leaders 2025年2月25日)。
年間約8,000時間の業務削減(見込み)を掲げています。
サピートのAIロープレで行員のヒアリング力を客観評価
2026年8月、京都銀行はサピート社のAIロールプレイングシステム(SAPEET AX Solution)を導入しました。AIがお客様役になり、法人・個人それぞれの商談シーンで行員が営業の練習をする仕組みです。
マネジメント側が事前に定義した評価基準に基づき、AIがヒアリング力・応答力・商品知識を客観的に採点します。集合研修の予習と、研修後の知識定着確認に使われています。
先輩の印象に頼っていた「うまい・まだ」の評価が、定義済みの基準に沿ったAIの採点で可視化されます。
自社の決裁書類に応用するなら
京都銀行の事例はNTTデータとの共同開発と大規模な行内システムが前提ですが、考え方は業種や規模を問わず応用できます。
- 情報の置き場所を整理する:京都銀行のAIは、行内システムから情報を集められる前提で動いています。自社の見積や取引先の情報がメールや個人のファイルに散らばったままでは、AIも集められません。まず材料の置き場所を揃えることが出発点です。
- 「通る書類」の観点を先に決める:京都銀行とNTTデータが最初にやったのは、融資判断で押さえるべき観点の整理でした。自社の決裁書類でも、差し戻される理由を書き出し、「この順で書けば通る」型を作ることは費用をかけずにできます。
- 顧客情報の扱いを社内で決める:京都銀行はFISC安全対策基準に対応した環境で動かしています。自社で同じ基準を満たす必要はありませんが、顧客情報を外部のAIに入れてよいかは先に決めておく必要があります。
京都銀行も最初は若手行員の試行から始めました。まず1種類の決裁書類、あるいは1部署の問い合わせ対応から試すのが現実的です。